Assessoria em Superendividamento

As dívidas comem o salário inteiro e não sobra para viver?

Empréstimo consignado, cartão, crediário, cheque especial: várias dívidas, vários credores, e a renda não dá para o básico. A Lei 14.181/2021 criou um caminho para renegociar tudo de uma vez, em um plano único, preservando o mínimo para a sua sobrevivência.

Falar com o advogado agora
★★★★★ 5,0 no Google, 52 avaliações +3.000 clientes atendidos Visto na TV Globo Atendimento direto com o Dr. Pedro Jesus
Essa é a tela que você está vendo?
20:12▂▄▆ ᯤ ▮
Minhas dívidas
Total em aberto
R$ 84.316,00
6 credores · 11 parcelas por mês
ConsignadoR$ 1.180/mês
Cartão de créditoR$ 940/mês
Empréstimo pessoalR$ 760/mês
Crediário lojaR$ 390/mês
Total de parcelasR$ 3.270/mês
Sua rendaR$ 3.200/mês
07:30▂▄▆ ᯤ ▮
Contracheque
Outubro de 2026
Salário brutoR$ 3.200,00
Consignado Banco A- R$ 720,00
Consignado Banco B- R$ 460,00
Cartão consignado- R$ 310,00
INSS / IR- R$ 352,00
Líquido a receberR$ 1.358,00
LembreteAluguel vence dia 10: R$ 1.100,00
Isso está acontecendo com você?

Os casos que chegam todo dia

Se você se reconhece em uma dessas situações, o seu caso tem caminho. Cada um deles tem um tipo de prova e uma estratégia própria.

  • Mais de 30% da renda vai para parcelas antes mesmo de pagar aluguel, comida e remédio.
  • Você tem vários credores ao mesmo tempo: banco, cartão, loja, financeira.
  • Pegou empréstimo para pagar empréstimo e a bola de neve não para.
  • O consignado desconta direto da aposentadoria ou do salário e o que sobra não cobre o mês.
  • Você é aposentado, pensionista ou servidor e os bancos ofereceram crédito além do que podia pagar.
  • Quer uma saída sem fraude e sem calote: pagar o que deve, mas de um jeito possível.
Como resolvemos

Três etapas, sem enrolação

Você sabe em que etapa está e o que vem depois. Sem promessa de resultado: o que prometemos é método, prova bem montada e acompanhamento direto com o advogado.

01

Diagnóstico das dívidas

Levantamos todas as dívidas, credores, taxas e descontos em folha. Calculamos o mínimo existencial e quanto sobra, de verdade, para pagar.

02

Plano de pagamento e conciliação

Montamos o plano único de pagamento previsto na Lei 14.181 e levamos os credores à audiência de conciliação, judicial, para renegociar tudo de uma vez.

03

Plano judicial compulsório

Se algum credor recusar sem justificativa, pedimos ao juiz que imponha o plano, com suspensão de cobranças e limite de descontos para preservar a sua renda.

O que você precisa ter em mãos

Mande isso no WhatsApp e o diagnóstico sai mais rápido

  1. Lista das dívidas: quem cobra, quanto e a parcela de cada uma.
  2. Contracheque, extrato do benefício ou comprovante de renda.
  3. Extrato bancário dos últimos 3 meses, mostrando os descontos.
  4. Gastos fixos: aluguel, água, luz, remédio, escola.
  5. Contratos ou prints dos empréstimos, se tiver.

Não pegue mais um empréstimo para cobrir o buraco

Cada novo crédito piora a conta e pode atrapalhar o enquadramento na lei. Pare, junte os documentos e mande para a gente analisar antes do próximo passo.

Mandar meu caso
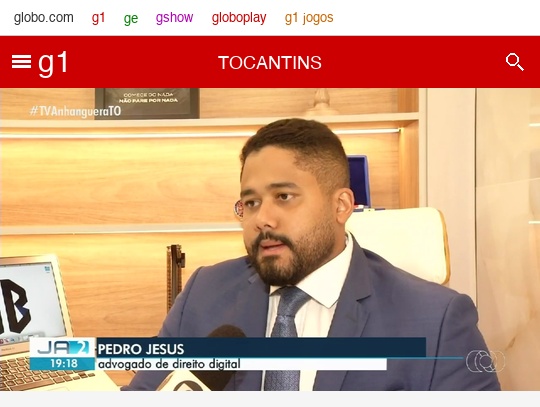
Quem fala disso na TV

Quem explica Direito na TV

O Dr. Pedro Jesus é chamado pela imprensa para explicar, em linguagem simples, os direitos do cidadão diante de bancos, plataformas e serviços.
O que os clientes dizem

Nota 5,0 no Google, 52 avaliações

★★★★★

"Dedicação, ética e profissionalismo são de longe qualidades que se nota!"

Avaliação pública no Google
★★★★★

"Desejava que todos os profissionais fossem metade do que eles são."

Avaliação pública no Google
★★★★★

"Escritório bonito e de fácil acesso com estacionamento."

Avaliação pública no Google
Perguntas frequentes

O que todo cliente pergunta antes de fechar

O que é superendividamento, na lei?

É a impossibilidade de o consumidor de boa-fé pagar o conjunto das suas dívidas de consumo sem comprometer o mínimo existencial. A Lei 14.181/2021 incluiu isso no Código de Defesa do Consumidor.

As dívidas são perdoadas?

Não. O objetivo é reorganizar: prazo maior, juros ajustados e parcelas que caibam na renda, preservando o básico. Dívidas de produtos de luxo, por exemplo, não entram.

Meu nome sai do SPC/Serasa?

Com o plano homologado e em cumprimento, as cobranças ficam suspensas e as negativações relativas às dívidas renegociadas tendem a ser retiradas. Isso é pedido no processo.

Aposentado com consignado pode usar?

Sim. É um dos públicos mais atingidos, porque o desconto vem direto do benefício. O plano pode limitar os descontos para garantir o mínimo.

Quanto tempo leva?

A audiência de conciliação costuma ser marcada em semanas. O plano pode durar até 5 anos. O tempo varia conforme o juízo.

Para entender melhor

Artigos do blog sobre o assunto

Próximo passo

Quanto antes você mandar, mais cedo a gente age.

Mande os documentos agora. Você recebe o diagnóstico direto do advogado, sem intermediário.

Falar no WhatsApp
Dr. Pedro Jesus · OAB/BA 65.360 · Atendimento em todo o Brasil
Falar com advogado